Domain vat-refund.de kaufen?
Wir ziehen mit dem Projekt
vat-refund.de um.
Sind Sie am Kauf der Domain
vat-refund.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vat-refund.de kaufen?
Wie funktioniert Tax Refund?
Wie funktioniert Tax Refund? **
Was bedeutet "refund"?
"Refund" bedeutet eine Rückerstattung oder Rückzahlung von Geld, das zuvor für einen Kauf oder eine Dienstleistung gezahlt wurde. Es ist eine Art Entschädigung, wenn ein Produkt defekt ist oder eine Dienstleistung nicht erbracht wurde. **

Ähnliche Suchbegriffe für Rückstellung
Top-Angebote
Produkte zum Begriff Rückstellung:
-
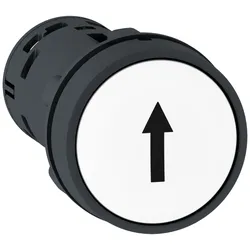
Schneider Electric Drucktaster, Rückstellung XB7NA11341Anzahl der Befehlsstellen=1Bauform des Knopfes=flachFarbe des Knopfes=weißTransparent=neinBauform der Linse=rundLochdurchmesser=22,5 mmGeeignet für Beleuchtung=neinSchaltfunktion verrastend=neinTastend=jaVersorgungsspannung der Lampe=0 VAnzahl der Kontakte als Schließer=1Ausführung des elektrischen Anschlusses=SchraubanschlussMit Frontring=jaWerkstoff des Frontrings=KunststoffFarbe Frontring=schwarzSchutzart (IP)=IP54Schutzart (NEMA)=sonstige79,77 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Drucktaster, Rückstellung XB7NA15341Anzahl der Befehlsstellen=1Bauform des Knopfes=flachFarbe des Knopfes=weißTransparent=neinBauform der Linse=rundLochdurchmesser=22,5 mmGeeignet für Beleuchtung=neinSchaltfunktion verrastend=neinTastend=jaVersorgungsspannung der Lampe=0 VAnzahl der Kontakte als Schließer=1Anzahl der Kontakte als Öffner=1Ausführung des elektrischen Anschlusses=SchraubanschlussMit Frontring=jaWerkstoff des Frontrings=KunststoffFarbe Frontring=schwarzSchutzart (IP)=IP54Schutzart (NEMA)=sonstige95,40 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Anti-Claim-ManagementAnti-Claim-Management , Zeit und Kosten sparen: Nachtragsforderungen wirksam verhindern! In Zeiten großer Kostensensibilität am Bau gibt das Handbuch Auftraggeber:innen geeignete Werkzeuge an die Hand, um rechtzeitig präventive oder reaktive Maßnahmen bei der Nachtragsregulierung zu ergreifen. Die Autoren erläutern, wie die nachtragsgegenständlichen Themen »Kosten« und »Termine« bei der Projektrealisierung erfolgreich systematisch berücksichtigt werden können. Ihre Vorteile: neue obergerichtliche Entscheidungen und aktuelle Literatur wurden eingearbeitet Unterteilung der Handlungsvorschläge in präventive, proaktive und reaktive Maßnahmen baubetriebliche und baurechtliche Aspekte werden gleichermaßen berücksichtigt interdisziplinäres Autorenteam aus langjährig erfahrenen baubetrieblichen Sachverständigen und Fachanwälten für Bau- und Architektenrecht arbeitet »Hand in Hand« praxisnahe, verständliche Darstellung Aus dem Inhalt: Vergabestrategie Auswahl der Vertragspartner:innen Gestaltung von Planer- und Bauverträgen Angebotsprüfung Projektorganisation Dokumentation Störungsmanagement Anordnungsmanagement Sach- und Bauzeitnachtragsprüfung Konfliktmanagement Forderungsmanagement/Regressierung BIM, Lean Construction, Partnering Herausgeber: Prof. Dr.-Ing. Thomas Sindermann , öffentlich bestellter und vereidigter Sachverständiger für Baupreisermittlung und Abrechnung im Hoch- und Ingenieurbau sowie Bauablaufstörungen, Köln, Lehrtätigkeiten an der RWTH Aachen University und Ruhr-Universität Bochum. Dr. jur. Gerolf Sonntag , Fachanwalt für Bau- und Architektenrecht, Partner am Standort Mönchengladbach von Kapellmann und Partner Rechtsanwälte mbB, Lehrbeauftragter für Strategisches Vertragsmanagement an der Technischen Universität Dortmund. Dr.-Ing. Alexander Knopp , Geschäftsführer der Prof. Schiffers Bauconsult GmbH & Co. KG, Lehrbeauftragter an der RWTH Aachen für Claim Management. Autoren: Dr. Andreas Berger , Fachanwalt für Bau- und Architektenrecht, Mönchengladbach; Dr. Mathias Finke , Fachanwalt für Bau- und Architektenrecht, Hamburg; Dr. Tom Giesen , Rechtsanwalt, Mönchengladbach; Dr. Thomas Jelitte , Düsseldorf; Dr.-Ing. Alexander Knopp , Düsseldorf; Prof. Dr. Christian Lührmann , Fachanwalt für Bau- und Architektenrecht, Frankfurt; Dr. Harald Pott , Fachanwalt für Bau- und Architektenrecht, Berlin; Prof. Dr.-Ing. Thomas Sindermann , Köln; Dr. Tobias Schneider , Fachanwalt für Bau- und Architektenrecht, München; Dr.-Ing. Markus Zobel , Köln. Aus den Besprechungen zur Vorauflage: »Die Autoren geben dem Leser Werkzeuge an die Hand, oft mit Beispielen unterlegt, die sofort den Praxisbezug ermöglichen. Schematische Darstellungen fassen Wichtiges zusammen. Das Werk besticht durch Übersichtlichkeit, Struktur und Verständlichkeit«. RAin Dr. Barbara Schellenberg, Limburg, in Bauwirtschaft 2020, 112 , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240417, Produktform: Leinen, Autoren: Knopp, Alexander~Sindermann, Thomas~Sonntag, Gerolf, Redaktion: Sindermann, Thomas~Sonntag, Gerolf~Knopp, Alexander, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 400, Keyword: Architektenrecht; Baurecht; Nachtragsforderungen; Nachtragsmanagement; Projektrealisierung, Fachschema: Abgabe - Abgabenordnung - AO~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Baurecht~Baurecht - Bundesbaurecht~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Baurecht, Recht für Ingenieure, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner Verlag, Länge: 213, Breite: 152, Höhe: 28, Gewicht: 614, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hindersmann, Magnus: Tax ComplianceTax Compliance , Wer über ein Tax Compliance-System verfügt, hat künftig bessere Karten im Hinblick auf die Vermeidung von Steuerstrafverfahren. Aber wie muss ein internes Kontrollsystem aussehen, damit es die Anforderungen der Finanzverwaltung erfüllt und auch von der Betriebsprüfung akzeptiert wird? Der Band zeigt, welche Abläufe und Strukturen in Unternehmen implementiert werden müssen, damit steuerrelevante Sachverhalte einer angemessenen Kontrolle unterliegen. Dabei geht es beispielsweise um Instrumente zur Überprüfung der Einhaltung von Fristen oder der Verfahrensdokumentation, damit komplexe steuerliche Entscheidungen auch später nachvollziehbar sind. In der 2. Auflage wurden folgende Themen aktualisiert bzw. neu aufgenommen: Einarbeitung der neugefassten GoBD (einschließlich Muster einer Verfahrensdokumentation) Tax Compliance und Betriebsprüfung Gerichtlich anerkannte Schätzungsmethoden und Tax Compliance eDaten und ihre richtige Verarbeitung, insbesondere auch aus steuerstrafrechtlicher Sicht Verknüpfung des Tax CMS mit weiteren Risikobrereichen, insbesondere des privaten Tax CMS eines Gesellschafter-Geschäftsführers (gewerblicher Grundstückshandel, Betriebsaufspaltung) , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 2., überarbeitete und erweiterte Auflage 2023, Erscheinungsjahr: 202303, Produktform: Leinen, Autoren: Hindersmann, Magnus~Nöcker, Gregor, Auflage: 23002, Auflage/Ausgabe: 2., überarbeitete und erweiterte Auflage 2023, Seitenzahl/Blattzahl: 190, Keyword: Compliance; Hindersmann; KMU; Kontrollsystem; Nöcker; Steuerhinterziehung; Steuerstrafverfahren; Verfahrensdokumentation, Fachschema: Compliance~Besteuerung / Steuer (Abgabe)~Steuer~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Industrien und Branchen~Steuer- und Abgabenrecht, Region: Deutschland, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Compliance, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 174, Höhe: 16, Gewicht: 474, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2376203, Vorgänger EAN: 9783791041735, Autor: 9783791041759 9783791041742, eBook EAN: 9783791057361 9783791057378, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert Refund Suisse?
Refund Suisse ist ein Unternehmen, das sich auf die Rückerstattung von Mehrwertsteuer an Touristen spezialisiert hat. Touristen können ihre Einkäufe in der Schweiz über die Refund Suisse-App oder an speziellen Schaltern in teilnehmenden Geschäften registrieren lassen. Nach Verlassen der Schweiz können sie die Rückerstattung an einem Flughafen oder Grenzübergang beantragen. Refund Suisse prüft die eingereichten Unterlagen und erstattet die Mehrwertsteuer auf die Einkäufe zurück. Die Rückerstattung erfolgt in der Regel auf das angegebene Bankkonto oder per Kreditkarte. **
-
Was ist eine Rückstellung?
Eine Rückstellung ist eine Verbindlichkeit oder ein Aufwand, der zum Bilanzstichtag bereits entstanden ist, aber noch nicht genau beziffert werden kann. Sie dient dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz eines Unternehmens angemessen zu berücksichtigen. Rückstellungen werden gebildet, um eine realistische Darstellung der finanziellen Situation eines Unternehmens zu gewährleisten und um eine Gläubiger- und Investorenschutz zu gewährleisten. Sie müssen nach den Grundsätzen ordnungsgemäßer Buchführung (GoB) bilanziert und regelmäßig überprüft werden, um sicherzustellen, dass sie angemessen sind. **
-
Wann bucht man eine Rückstellung?
Eine Rückstellung wird gebucht, wenn ein Unternehmen eine Verbindlichkeit oder Verpflichtung hat, die zum Bilanzstichtag wahrscheinlich ist und deren genauer Betrag noch nicht bekannt ist. Dies kann beispielsweise für drohende Verluste aus schwebenden Geschäften, Garantieverpflichtungen oder Rechtsstreitigkeiten der Fall sein. Die Rückstellung dient dazu, die zukünftigen finanziellen Belastungen des Unternehmens realistisch abzubilden und die Bilanzierung entsprechend korrekt und transparent zu gestalten. Die genaue Höhe der Rückstellung wird anhand von Schätzungen und Erfahrungswerten ermittelt und regelmäßig überprüft und angepasst. Die Buchung einer Rückstellung erfolgt somit zum Bilanzstichtag, um die finanzielle Situation des Unternehmens zum jeweiligen Zeitpunkt korrekt darzustellen. **
-
Wie buche ich eine Rückstellung?
Um eine Rückstellung zu buchen, musst du zunächst den Betrag ermitteln, den du zurückstellen möchtest. Dieser Betrag sollte auf einer fundierten Schätzung basieren und auf zukünftigen Verpflichtungen beruhen. Anschließend musst du ein entsprechendes Rückstellungskonto in deiner Buchhaltung erstellen und den Betrag dort verbuchen. Vergiss nicht, die Rückstellung regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass sie korrekt ist. Zuletzt solltest du die Rückstellung im Jahresabschluss ausweisen und entsprechend dokumentieren. **
Wie wird eine Rückstellung gebucht?
Eine Rückstellung wird gebucht, indem ein entsprechender Betrag auf der Passivseite der Bilanz als Verbindlichkeit ausgewiesen wird. Dies geschieht, wenn ein Unternehmen mit hoher Wahrscheinlichkeit eine Verpflichtung in der Zukunft erfüllen muss und der Betrag zuverlässig geschätzt werden kann. Die Buchung erfolgt durch eine Gutschrift auf dem entsprechenden Rückstellungskonto und eine Belastung auf einem entsprechenden Aufwandskonto. Dadurch wird die Verpflichtung des Unternehmens transparent dargestellt und die zukünftige Liquidität berücksichtigt. Rückstellungen dienen dazu, die wirtschaftliche Lage des Unternehmens realistisch abzubilden und mögliche Risiken angemessen zu berücksichtigen. **
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Top-Angebote
Produkte zum Begriff Rückstellung:
-
Microchip Technology TC1232COA PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung SOIC-8Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.1,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Drucktaster, Rückstellung XB7NA11341Anzahl der Befehlsstellen=1Bauform des Knopfes=flachFarbe des Knopfes=weißTransparent=neinBauform der Linse=rundLochdurchmesser=22,5 mmGeeignet für Beleuchtung=neinSchaltfunktion verrastend=neinTastend=jaVersorgungsspannung der Lampe=0 VAnzahl der Kontakte als Schließer=1Ausführung des elektrischen Anschlusses=SchraubanschlussMit Frontring=jaWerkstoff des Frontrings=KunststoffFarbe Frontring=schwarzSchutzart (IP)=IP54Schutzart (NEMA)=sonstige79,77 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Drucktaster, Rückstellung XB7NA15341Anzahl der Befehlsstellen=1Bauform des Knopfes=flachFarbe des Knopfes=weißTransparent=neinBauform der Linse=rundLochdurchmesser=22,5 mmGeeignet für Beleuchtung=neinSchaltfunktion verrastend=neinTastend=jaVersorgungsspannung der Lampe=0 VAnzahl der Kontakte als Schließer=1Anzahl der Kontakte als Öffner=1Ausführung des elektrischen Anschlusses=SchraubanschlussMit Frontring=jaWerkstoff des Frontrings=KunststoffFarbe Frontring=schwarzSchutzart (IP)=IP54Schutzart (NEMA)=sonstige95,40 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Tax Refund?
Wie funktioniert Tax Refund? **
-
Was bedeutet "refund"?
"Refund" bedeutet eine Rückerstattung oder Rückzahlung von Geld, das zuvor für einen Kauf oder eine Dienstleistung gezahlt wurde. Es ist eine Art Entschädigung, wenn ein Produkt defekt ist oder eine Dienstleistung nicht erbracht wurde. **
-
Wie funktioniert Refund Suisse?
Refund Suisse ist ein Unternehmen, das sich auf die Rückerstattung von Mehrwertsteuer an Touristen spezialisiert hat. Touristen können ihre Einkäufe in der Schweiz über die Refund Suisse-App oder an speziellen Schaltern in teilnehmenden Geschäften registrieren lassen. Nach Verlassen der Schweiz können sie die Rückerstattung an einem Flughafen oder Grenzübergang beantragen. Refund Suisse prüft die eingereichten Unterlagen und erstattet die Mehrwertsteuer auf die Einkäufe zurück. Die Rückerstattung erfolgt in der Regel auf das angegebene Bankkonto oder per Kreditkarte. **
-
Was ist eine Rückstellung?
Eine Rückstellung ist eine Verbindlichkeit oder ein Aufwand, der zum Bilanzstichtag bereits entstanden ist, aber noch nicht genau beziffert werden kann. Sie dient dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz eines Unternehmens angemessen zu berücksichtigen. Rückstellungen werden gebildet, um eine realistische Darstellung der finanziellen Situation eines Unternehmens zu gewährleisten und um eine Gläubiger- und Investorenschutz zu gewährleisten. Sie müssen nach den Grundsätzen ordnungsgemäßer Buchführung (GoB) bilanziert und regelmäßig überprüft werden, um sicherzustellen, dass sie angemessen sind. **
Ähnliche Suchbegriffe für Rückstellung
-
Anti-Claim-ManagementAnti-Claim-Management , Zeit und Kosten sparen: Nachtragsforderungen wirksam verhindern! In Zeiten großer Kostensensibilität am Bau gibt das Handbuch Auftraggeber:innen geeignete Werkzeuge an die Hand, um rechtzeitig präventive oder reaktive Maßnahmen bei der Nachtragsregulierung zu ergreifen. Die Autoren erläutern, wie die nachtragsgegenständlichen Themen »Kosten« und »Termine« bei der Projektrealisierung erfolgreich systematisch berücksichtigt werden können. Ihre Vorteile: neue obergerichtliche Entscheidungen und aktuelle Literatur wurden eingearbeitet Unterteilung der Handlungsvorschläge in präventive, proaktive und reaktive Maßnahmen baubetriebliche und baurechtliche Aspekte werden gleichermaßen berücksichtigt interdisziplinäres Autorenteam aus langjährig erfahrenen baubetrieblichen Sachverständigen und Fachanwälten für Bau- und Architektenrecht arbeitet »Hand in Hand« praxisnahe, verständliche Darstellung Aus dem Inhalt: Vergabestrategie Auswahl der Vertragspartner:innen Gestaltung von Planer- und Bauverträgen Angebotsprüfung Projektorganisation Dokumentation Störungsmanagement Anordnungsmanagement Sach- und Bauzeitnachtragsprüfung Konfliktmanagement Forderungsmanagement/Regressierung BIM, Lean Construction, Partnering Herausgeber: Prof. Dr.-Ing. Thomas Sindermann , öffentlich bestellter und vereidigter Sachverständiger für Baupreisermittlung und Abrechnung im Hoch- und Ingenieurbau sowie Bauablaufstörungen, Köln, Lehrtätigkeiten an der RWTH Aachen University und Ruhr-Universität Bochum. Dr. jur. Gerolf Sonntag , Fachanwalt für Bau- und Architektenrecht, Partner am Standort Mönchengladbach von Kapellmann und Partner Rechtsanwälte mbB, Lehrbeauftragter für Strategisches Vertragsmanagement an der Technischen Universität Dortmund. Dr.-Ing. Alexander Knopp , Geschäftsführer der Prof. Schiffers Bauconsult GmbH & Co. KG, Lehrbeauftragter an der RWTH Aachen für Claim Management. Autoren: Dr. Andreas Berger , Fachanwalt für Bau- und Architektenrecht, Mönchengladbach; Dr. Mathias Finke , Fachanwalt für Bau- und Architektenrecht, Hamburg; Dr. Tom Giesen , Rechtsanwalt, Mönchengladbach; Dr. Thomas Jelitte , Düsseldorf; Dr.-Ing. Alexander Knopp , Düsseldorf; Prof. Dr. Christian Lührmann , Fachanwalt für Bau- und Architektenrecht, Frankfurt; Dr. Harald Pott , Fachanwalt für Bau- und Architektenrecht, Berlin; Prof. Dr.-Ing. Thomas Sindermann , Köln; Dr. Tobias Schneider , Fachanwalt für Bau- und Architektenrecht, München; Dr.-Ing. Markus Zobel , Köln. Aus den Besprechungen zur Vorauflage: »Die Autoren geben dem Leser Werkzeuge an die Hand, oft mit Beispielen unterlegt, die sofort den Praxisbezug ermöglichen. Schematische Darstellungen fassen Wichtiges zusammen. Das Werk besticht durch Übersichtlichkeit, Struktur und Verständlichkeit«. RAin Dr. Barbara Schellenberg, Limburg, in Bauwirtschaft 2020, 112 , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240417, Produktform: Leinen, Autoren: Knopp, Alexander~Sindermann, Thomas~Sonntag, Gerolf, Redaktion: Sindermann, Thomas~Sonntag, Gerolf~Knopp, Alexander, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 400, Keyword: Architektenrecht; Baurecht; Nachtragsforderungen; Nachtragsmanagement; Projektrealisierung, Fachschema: Abgabe - Abgabenordnung - AO~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Baurecht~Baurecht - Bundesbaurecht~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Baurecht, Recht für Ingenieure, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner Verlag, Länge: 213, Breite: 152, Höhe: 28, Gewicht: 614, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hindersmann, Magnus: Tax ComplianceTax Compliance , Wer über ein Tax Compliance-System verfügt, hat künftig bessere Karten im Hinblick auf die Vermeidung von Steuerstrafverfahren. Aber wie muss ein internes Kontrollsystem aussehen, damit es die Anforderungen der Finanzverwaltung erfüllt und auch von der Betriebsprüfung akzeptiert wird? Der Band zeigt, welche Abläufe und Strukturen in Unternehmen implementiert werden müssen, damit steuerrelevante Sachverhalte einer angemessenen Kontrolle unterliegen. Dabei geht es beispielsweise um Instrumente zur Überprüfung der Einhaltung von Fristen oder der Verfahrensdokumentation, damit komplexe steuerliche Entscheidungen auch später nachvollziehbar sind. In der 2. Auflage wurden folgende Themen aktualisiert bzw. neu aufgenommen: Einarbeitung der neugefassten GoBD (einschließlich Muster einer Verfahrensdokumentation) Tax Compliance und Betriebsprüfung Gerichtlich anerkannte Schätzungsmethoden und Tax Compliance eDaten und ihre richtige Verarbeitung, insbesondere auch aus steuerstrafrechtlicher Sicht Verknüpfung des Tax CMS mit weiteren Risikobrereichen, insbesondere des privaten Tax CMS eines Gesellschafter-Geschäftsführers (gewerblicher Grundstückshandel, Betriebsaufspaltung) , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 2., überarbeitete und erweiterte Auflage 2023, Erscheinungsjahr: 202303, Produktform: Leinen, Autoren: Hindersmann, Magnus~Nöcker, Gregor, Auflage: 23002, Auflage/Ausgabe: 2., überarbeitete und erweiterte Auflage 2023, Seitenzahl/Blattzahl: 190, Keyword: Compliance; Hindersmann; KMU; Kontrollsystem; Nöcker; Steuerhinterziehung; Steuerstrafverfahren; Verfahrensdokumentation, Fachschema: Compliance~Besteuerung / Steuer (Abgabe)~Steuer~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Industrien und Branchen~Steuer- und Abgabenrecht, Region: Deutschland, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Compliance, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 174, Höhe: 16, Gewicht: 474, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2376203, Vorgänger EAN: 9783791041735, Autor: 9783791041759 9783791041742, eBook EAN: 9783791057361 9783791057378, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Texas Instruments TPS3808G01DBVT PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung SOT-23-6Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.1,29 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
ON Semiconductor MC34064P-5G PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung TO-92-3Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.1,29 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann bucht man eine Rückstellung?
Eine Rückstellung wird gebucht, wenn ein Unternehmen eine Verbindlichkeit oder Verpflichtung hat, die zum Bilanzstichtag wahrscheinlich ist und deren genauer Betrag noch nicht bekannt ist. Dies kann beispielsweise für drohende Verluste aus schwebenden Geschäften, Garantieverpflichtungen oder Rechtsstreitigkeiten der Fall sein. Die Rückstellung dient dazu, die zukünftigen finanziellen Belastungen des Unternehmens realistisch abzubilden und die Bilanzierung entsprechend korrekt und transparent zu gestalten. Die genaue Höhe der Rückstellung wird anhand von Schätzungen und Erfahrungswerten ermittelt und regelmäßig überprüft und angepasst. Die Buchung einer Rückstellung erfolgt somit zum Bilanzstichtag, um die finanzielle Situation des Unternehmens zum jeweiligen Zeitpunkt korrekt darzustellen. **
-
Wie buche ich eine Rückstellung?
Um eine Rückstellung zu buchen, musst du zunächst den Betrag ermitteln, den du zurückstellen möchtest. Dieser Betrag sollte auf einer fundierten Schätzung basieren und auf zukünftigen Verpflichtungen beruhen. Anschließend musst du ein entsprechendes Rückstellungskonto in deiner Buchhaltung erstellen und den Betrag dort verbuchen. Vergiss nicht, die Rückstellung regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass sie korrekt ist. Zuletzt solltest du die Rückstellung im Jahresabschluss ausweisen und entsprechend dokumentieren. **
-
Wie wird eine Rückstellung gebucht?
Eine Rückstellung wird gebucht, indem ein entsprechender Betrag auf der Passivseite der Bilanz als Verbindlichkeit ausgewiesen wird. Dies geschieht, wenn ein Unternehmen mit hoher Wahrscheinlichkeit eine Verpflichtung in der Zukunft erfüllen muss und der Betrag zuverlässig geschätzt werden kann. Die Buchung erfolgt durch eine Gutschrift auf dem entsprechenden Rückstellungskonto und eine Belastung auf einem entsprechenden Aufwandskonto. Dadurch wird die Verpflichtung des Unternehmens transparent dargestellt und die zukünftige Liquidität berücksichtigt. Rückstellungen dienen dazu, die wirtschaftliche Lage des Unternehmens realistisch abzubilden und mögliche Risiken angemessen zu berücksichtigen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.